(以上圖片取龍巖官網截圖。)
競爭優勢分析-基本面
一、龍巖人本:公司簡介與產業分析
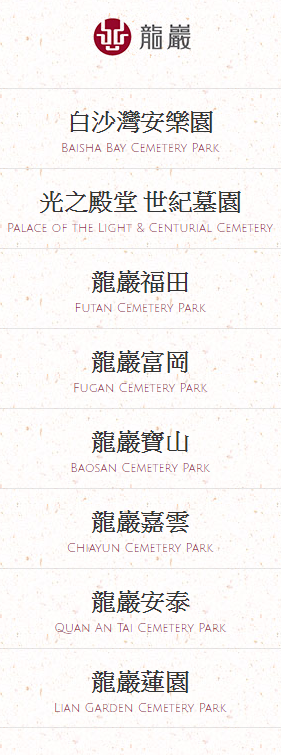
龍巖創立於民國81年,經營大中華區的禮儀服務,一般人對生死總是特別的避諱,因此殯葬業少人從事且店面等營業場所取得也非常困難,屬於區域型的寡占市場。因台灣法規的限制、塔墓供給過多及水士保持等環保議題,讓想要進入的新進業者,於取得執業執照非常困難。在殯葬業中塔墓的利潤是比較高的,大部份的殯葬業者都是以塔墓為主體,再向下經營至禮儀服務。龍巖的主要經營策略是以生前契約(自銷)為主,因生前契約受法規的限制,但缺點為生前契約所取得資金75%必須透過信託並限制用途。其次是塔墓園商品的銷售,屬於高階消費市場,如三芝的白沙灣安樂園、光之殿堂-世紀墓園及龍巖蓮園等等,主打高價塔墓,依據官網所公布的資料,龍巖所經營的相關塔墓資料如下圖所示。
(以上圖片取自龍巖官網截圖。)
觀察去年第3季的龍巖財報營收比重如下:

龍巖的營收結構,塔墓銷售佔56%、禮儀服務佔35%。去年8月時,龍巖以2億人民幣取得溫州瑞安363千平方公尺土地;而後於11月以15百萬美金與中國遠洋地產(3377.HK)合資成立子公司龍洋生命,持股50%。上述兩動作可見龍巖已開始將觸角伸入至中國內地,雖然中國內地是個無限龐大的市場,但因兩岸在殯葬方面都有許多法規限制,因此若無中國官方許可,大筆的投資也可能落到血本無歸的下場。但在大中華文化殯葬業幾近暴利的產業結構下,內地的殯葬業市場投資筆者認為是個合理且划算的賭局,若溫州墓園可正式開始營業,其營收預估於2019年就可挹注進龍巖的合併收益,屆時成長力道將會大增。
(以上圖片取進階生物官網截圖。)
競爭優勢分析-基本面
一、進階生物:公司簡介與產業分析
進階生物成立於1989年,以細胞培養耗材、免疫及分子生物實驗產品、生物醫學精密儀器等起家,主要從事生物醫學代銷及臨床前試驗,目前為國內最大的生醫產品通路公司。另進階生物建造2350坪台灣最大的無特定病原動物中心,提供臨床前試驗平台及各項認證。
進階生物近期營收年增率轉強,主要來自Thermal集團旗下品牌滲透率增加,包括檢驗試劑、耗材、小型設備與蛋白質及抗體分析設備等,佔了進階生物比重約2成,也是該公司的主力品牌。
生技產業不同於消費性電子產品的景氣循環波動大且周期很短,因此較注重趨勢的大循環,台灣的人口金字塔結構在不斷被改變、失衡下,人口出生率不斷下降,老年化的社會使得生技醫療的需求不斷的擴大。因此若以周期來說,生技產業處於上升周期為現今顯而易見的事實,使得生技有著較消費性電子產品更具備長期投資的條件。
當生技醫療公司,長期處於上升趨勢同時價格又被低估時,在產業前景看好,且各價值評估指標等基本面因素都良好的情況下,就具備長期投資的潛力。
進階生物雖從事動物實驗,但相關的實驗結果無非是用於人體前的臨床前試驗,也具備有基本的營業收入當做後盾,同時又有後續新藥品開發的潛力,當股票價格下降至合理價時,不失為一個良好投資標的。
(一)相關產品
(1)藥品:基因毒理/一般毒理試驗/生殖毒理試驗/安全藥理試驗/藥物/毒性動力學分析/特殊毒理。
(2)化粧品:細胞毒性試驗/基因毒性試驗/一般毒理/致癌性試驗/客製化試驗服務。
(3)健康食品:細胞毒性試驗/基因毒性試驗/一般毒理/致癌性試驗/客製化試驗服務。
(4)醫療器材/生醫材料:細胞毒性試驗/血液相容性試驗/致敏性試驗/刺激性或皮內反應/系統性毒性試驗/基因毒性試驗/植入試驗。
(二)部門資訊

(以上圖片來自個股財報資訊。)

(以上圖片取東隆興官網截圖。)
競爭優勢分析-基本面
一、東隆興:公司簡介及產品介紹
東隆興業股份有限公司創立於民國50年,主要經營絲線的製造、銷售與批發,其絲線及相關業務如下:
(1)人造纖維縫線及纖造用紗。
(2)棉、毛、麻絲、人造絲等混合線。
(3)線類紡織品。
(4)各種纖維線類、纖維紡織之編織。
(5)木材(原木)進出口。
東隆興為亞洲紡織線材的大廠,也是亞洲最大的尼龍66線紗供應商,下游客戶有知名的Nike、Adidas、Puma、Lululemon、Athleta、Lucy、Decathlon、Loma Jane、Taylormade、Dunning Golf、Arc'teryx、The North Face、Columbia、GoreTex及內衣品牌Victoria's Secret、Maidenform、Wacoal等等。
何謂「尼龍66」:
「尼龍6」是由一組6個碳原子組成,而「尼龍66」則是由兩組6個碳原子組成的材料,因結構不同因此「尼龍66」的價格比之「尼龍6」價格貴,手感較「尼龍6」柔軟,可做成超纖維的高檔服裝面料,因此市面上質量好的羽絨面料都是「尼龍66」,因缺點為染色較困難,不易上色,需要高溫染色,但也因此「尼龍66」也具備較高的熔點,耐熱性能較優異、彈性也較好。東隆興為「尼龍66」的亞洲區最大供應商,具有亞洲區壟斷能力等商業規模。

(以上圖片取自維基百科)
東隆興目前運動瑜伽服飾與運動內衣出貨比重為32%為最高,其次為一般內衣22%,而目前第一大客戶為Nike佔營收比重的17~18%,第二大客戶Lululemon佔12~13%。去(2017)年東隆興股價低迷,有部分原因是因為其主要客戶在去年10月份營收不盡理想,因此股價經過一段時間的修正,但時至今日,Nike與Lululemon股價皆又同時創下新高,且兩家公布之財報營收及獲利皆優於市場預期,因此國內的供應商之一東隆興有望未來與客戶的營運狀況同步成長。
上游的供應鏈廠好壞,主要取決於下游的客戶端需求量,因此除上述二大品牌廠之外,東隆興原先只供應日本Uniqlo的一般內衣外,也延伸到運動型內衣,如維多利亞的秘密的副品牌VSX運動內衣等。而國際大廠Adidas的營收狀況也重回北美的第二大運動市場地位,從韻律、慢跑到網球服飾等東隆興都有供應相關的絲線布料。以下是前兩大客戶端(Nike及Lululemon)的近期股價走勢圖。

(以上股價線圖取自鉅享網)

(以上圖片來自網路免費素材。)
型態說明
阪田兵法的陰陽線型態理論,可分為「反轉型態」、「連續型態」及「盤整」等。其中「反轉型態」為既有趨勢開始改變,為投資者判斷行情轉折時所用,因此本篇繼前篇「陰陽線理論-阪田兵法(一)基本陰陽線理論」後,整理有關阪田兵法的「反轉型態」陰陽線型組合如下。筆者認為「反轉型態」(或其它任何型態)只能說明盤面上散發的情緒,在短線上的某些陰陽線排列組合有可能形成反轉的機率。就好比我們開車一樣,看到前車閃方向燈或看到駕駛打轉方向盤僅代表車體有可能左轉、右轉或迴轉,也有可能只是單純閃避左右來車,然後繼續前進,因此是否確定車子方向扭轉也要等到車子真正迴轉之後才能確定。但通常情況是如果等到車子「真正」扭轉後才反應,通常行情已走了一大波,或者利潤已被吃掉一大截,因此提前判斷車體在旋轉中打轉的「角度」、「速度」以及進退的「節奏」,來判斷行情是否可能發生改變,以保住既有利潤、或提早進場以獲得更大利潤,為一種技術及技巧的策略運用。因此,在利用陰陽線理論(阪田兵法)的前提下,讀者須了解本篇的「反轉型態」只能做為一種發生反轉的可能排列,在機率上「可能概率」再高都無法視為是「一種結論」。